ECONOMY · MONEY
한때 주식시장으로 몰렸던 돈이 다시 은행으로 돌아가고 있다.
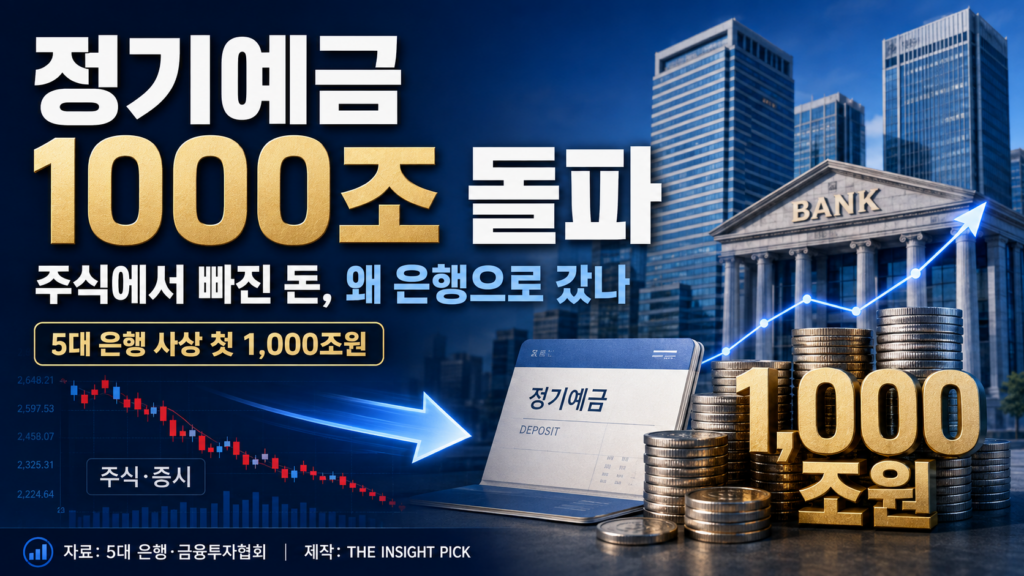
KB국민·신한·하나·우리·NH농협 등 5대 은행의 정기예금 잔액은 지난 21일 기준 1,000조917억원을 기록했다. 사상 처음 1,000조원을 넘어선 것이다.
더 눈에 띄는 건 속도다. 6월 말 949조3998억원이었던 정기예금은 두 달도 안 돼 50조원 넘게 증가했다. (머니투데이)
이 숫자는 단순히 “예금이 인기다”라는 이야기가 아니다.
시장의 돈이 다시 위험을 피하기 시작했다는 신호일 수 있다.
불과 두 달 전까지만 해도 돈은 주식으로 몰렸다
올해 상반기 국내 증시는 뜨거웠다.
투자자예탁금은 6월 4일 139조6947억원까지 올라 사상 최고치를 기록했다. 증시 거래대금도 6월 초에는 하루 195조원을 넘어섰다.
그런데 분위기가 빠르게 바뀌었다.
8월 24일 투자자예탁금은 약 103조원까지 내려왔다. 6월 고점과 비교하면 36조원 이상 줄었다. 국내 증시 거래대금 역시 약 63조원 수준으로 고점의 3분의 1 정도까지 감소했다. (머니투데이)
주식에서 빠진 돈이 모두 정기예금으로 이동했다고 단정할 수는 없다.
하지만 같은 시기에 은행 예금이 빠르게 늘고 있다는 점은 분명히 눈여겨볼 만하다.
사람들이 다시 예금을 찾는 이유
정기예금의 가장 큰 장점은 수익률이 아니다.
예측 가능성이다.
주식은 10%를 벌 수도 있지만 반대로 20%를 잃을 수도 있다. 정기예금은 처음 가입할 때 받을 이자가 사실상 정해진다.
증시가 계속 오를 때는 연 3%대 예금이 답답하게 느껴진다.
하지만 주가가 하루에도 크게 움직이기 시작하면 이야기가 달라진다.
연 3%대 수익이 갑자기 ‘낮은 수익’이 아니라 ‘확정된 수익’으로 보이기 시작한다.
투자자의 판단 기준이 수익률에서 안정성으로 바뀌는 것이다.
예금 1,000조보다 중요한 것은 ‘50조원의 속도’다
5대 은행 정기예금이 1,000조원을 넘었다는 숫자는 상징적이다.
하지만 THE INSIGHT PICK이 더 중요하게 보는 것은 증가 속도다.
2024년 말 926조7013억원이던 잔액은 2025년 말 939조2863억원으로 1년 동안 약 12조6000억원 늘었다.
그런데 올해 6월 말 이후에는 두 달도 지나지 않아 50조원 넘게 증가했다. (머니투데이)
돈의 방향이 상당히 빠르게 바뀌고 있다는 의미다.
자산시장에서는 자금의 ‘규모’보다 방향이 바뀌는 순간이 더 중요할 때가 있다.
예금으로만 간 것도 아니다
최근 안전자산 선호는 정기예금에서 끝나지 않는다.
달러예금과 금을 찾는 수요 역시 늘고 있다. 즉 투자자들이 단순히 주식을 팔아 현금으로 기다리는 것이 아니라 변동성이 상대적으로 낮거나 위험을 분산할 수 있는 자산으로 이동하고 있는 것이다. (머니투데이)
여기에서 시장 심리가 드러난다.
주식이 다시 오를 것이라고 확신한다면 굳이 정기예금으로 돈을 묶을 이유가 없다.
반대로 앞으로 시장이 어떻게 움직일지 확신하기 어렵다면 투자자는 수익 일부를 포기하고서라도 원금을 지키는 쪽을 선택한다.
지금 1,000조원의 예금은 그 심리를 보여주는 숫자다.
그렇다면 지금 정기예금을 들어야 할까
여기에서는 조금 냉정해야 한다.
정기예금이 늘었다는 것과 지금 모든 돈을 예금에 넣어야 한다는 것은 전혀 다른 이야기다.
예금은 원금 변동 위험이 낮고 일정한 이자를 받을 수 있지만, 장기간 물가상승률보다 높은 실질수익을 만들어내는 데는 한계가 있다.
특히 예금에 1년간 자금을 묶어두면 그 사이 주식이나 부동산 등 다른 자산에서 기회가 생겨도 바로 대응하기 어렵다.
따라서 정기예금은 공격적인 투자상품이라기보다 기다릴 시간을 사는 상품에 가깝다.
시장 방향이 불확실할 때 자금을 잠시 보관하면서 이자를 받는 것이다.
1억원을 넣으면 실제 얼마를 받을까
예를 들어 연 3.5% 정기예금에 1억원을 1년간 넣었다고 가정해보자.
세전 이자는 350만원이다.
일반적인 이자소득세 15.4%를 적용하면 세후 약 296만원 정도가 남는다.
월평균으로 환산하면 약 24만7000원이다.
수익만 보면 엄청난 금액은 아니다.
하지만 주가가 크게 출렁이는 상황에서는 이 296만원보다 1억원의 원금을 거의 그대로 보존한다는 점을 더 중요하게 보는 투자자가 늘어날 수 있다.
은행도 이 돈을 그냥 받는 것은 아니다
은행 입장에서는 예금이 자금 조달 수단이다.
예금을 받아 대출이나 다른 운용자산으로 돌리고 그 차이에서 수익을 만든다.
최근 주요 은행들이 예금금리를 올리고 특판 상품을 내놓은 것도 고객의 돈을 확보하기 위한 경쟁과 연결된다.
실제로 농협·우리·신한은행 등이 내놓은 3%대 중후반 특판 정기예금은 빠르게 소진되기도 했다. (머니투데이)
즉 지금의 정기예금 증가는 투자자의 안전자산 선호와 은행의 자금 확보 경쟁이 동시에 만들어낸 결과로 볼 수 있다.
그런데 1,000조원이 계속 은행에 머물까
여기가 가장 중요한 부분이다.
정기예금으로 들어온 돈은 영원히 은행에 머무르지 않는다.
만기가 돌아왔을 때 주식시장이 다시 상승하고 투자심리가 회복된다면 이 돈의 일부는 다시 위험자산으로 이동할 수 있다.
오히려 1,000조원이 넘는 정기예금은 향후 자산시장으로 움직일 수 있는 거대한 대기자금이라고 볼 수도 있다.
지금은 은행에 있지만 방향이 바뀌면 움직인다.
그래서 앞으로 봐야 할 것은 예금 잔액 자체가 아니다.
예금 증가 속도가 언제 둔화되는가.
그 순간이 투자심리가 다시 변하는 신호가 될 수 있다.
THE INSIGHT PICK이 보는 1,000조의 의미
정기예금 1,000조원 돌파를 단순히 ‘고금리 시대의 예금 인기’로만 보면 중요한 부분을 놓친다.
지금 나타나는 변화는 돈의 심리가 공격에서 방어로 이동하고 있다는 것에 더 가깝다.
주식시장이 강할 때 사람들은 원금 보존보다 수익률을 먼저 본다.
시장이 흔들리기 시작하면 순서가 바뀐다.
“얼마를 벌 수 있을까?”보다 “얼마를 잃지 않을 수 있을까?”를 먼저 생각한다.
정기예금 1,000조원은 바로 그 변화를 보여준다.
그리고 더 흥미로운 것은 다음이다.
지금 은행으로 들어간 수십조원의 돈이 다시 움직이기 시작하는 순간, 그 돈은 어디로 갈 것인가.
예금 1,000조 시대의 진짜 이야기는 돈이 은행에 들어간 순간이 아니라 다시 나오는 순간 시작될지도 모른다.
자료·출처
- 5대 시중은행 정기예금 잔액 자료
- 금융투자협회 투자자예탁금 및 증시 거래대금 자료
- 머니투데이, 2026.08.25~26 정기예금 및 자금이동 관련 보도