08/29/2026 · THE INSIGHT PICK Editorial
ECONOMY · PENSION
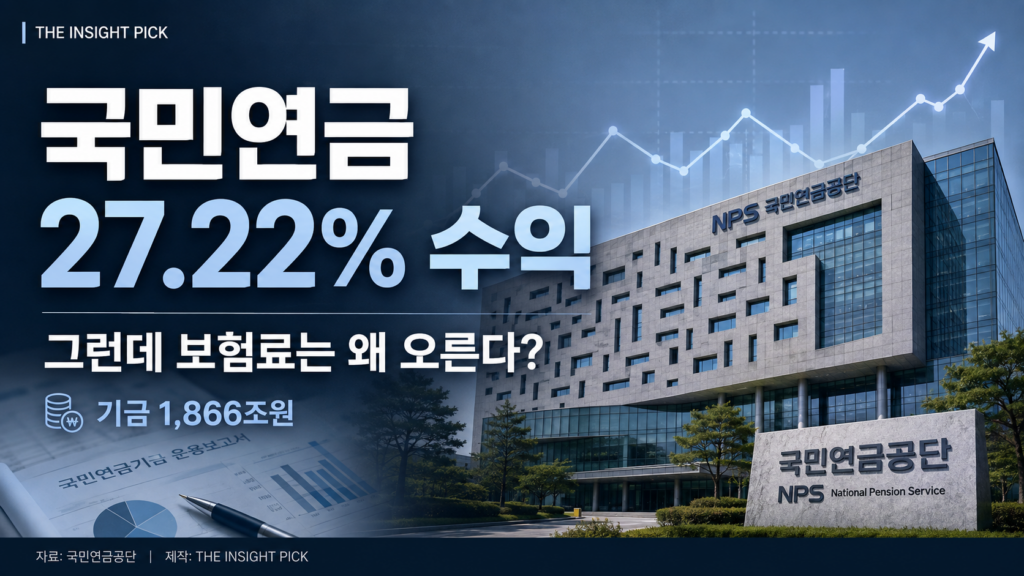
국민연금이 반년 만에 27.22%를 벌었다.
기금은 1,866조원까지 불어났고, 국내주식 수익률은 무려 **107.37%**를 기록했다. 지난해 연간 수익률 18.82%도 이미 넘어섰다.
이 정도면 자연스럽게 질문이 나온다.
“이렇게 돈을 잘 버는데, 왜 국민은 보험료를 더 내야 하는가?”
올해부터 국민연금 보험료율은 9%에서 9.5%로 올랐다. 앞으로 매년 0.5%포인트씩 올라 **2033년에는 13%**가 된다.
수익률 27%와 보험료 인상.
겉으로 보면 앞뒤가 맞지 않아 보인다.
하지만 국민연금의 진짜 문제는 돈을 못 굴려서가 아니다.
27%는 대단하다…그러나 매년 27%를 벌 수는 없다
올해 성과 자체를 낮게 평가할 이유는 없다.
국내주식 107.37%, 해외주식 17.81%, 대체투자 9.60%가 전체 기금 수익률을 끌어올렸다. 국내채권은 -3.00%였지만 주식시장의 강한 상승이 이를 압도했다.
국민연금이 1%포인트만 수익률을 더 높여도 장기적으로는 엄청난 차이가 발생한다.
문제는 27%를 연금제도의 기본 전제로 사용할 수 없다는 것이다.
증시가 좋았던 올해처럼 100% 넘는 국내주식 수익률이 나오는 해도 있지만, 시장이 급락하면 반대 상황도 온다.
연금은 1~2년이 아니라 수십 년을 약속해야 한다.
그래서 연금 재정은 최고의 해가 아니라 평균적인 장기수익률을 기준으로 설계해야 한다.
진짜 문제는 투자수익률이 아니라 사람 숫자다
국민연금의 구조는 의외로 단순하다.
일하는 사람이 보험료를 낸다.
기금은 그 돈을 투자한다.
은퇴한 사람에게 연금을 지급한다.
그런데 앞으로는 돈을 내는 사람은 줄고, 받는 사람은 빠르게 늘어난다.
국민연금연구원 전망에 따르면 가입자는 2025년 말 2,181만명에서 2030년 약 2,051만명으로 감소한다.
반대로 연금 수급자는 2030년 1,060만명을 넘어설 전망이다. 연간 지급액도 약 81조7,000억원까지 증가한다.
이것이 연금문제의 본질이다.
투자를 아무리 잘해도 보험료를 내는 인구 자체가 계속 줄어드는 문제까지 없앨 수는 없다.
그래서 올해부터 더 내고, 조금 더 받는다
2025년 연금개혁으로 보험료율은 기존 9%에서 13%까지 단계적으로 인상된다.
2026년 9.5%를 시작으로 매년 0.5%포인트씩 올라간다.
대신 명목소득대체율도 기존 41.5%에서 43%로 상향됐다. 국가의 연금 지급보장 의무 역시 법에 보다 명확하게 담겼다.
단순히 “더 걷겠다”가 아니라
더 내고, 조금 더 받고, 기금이 버티는 기간을 늘리겠다는 구조다.
정부 추계에서는 13% 보험료율과 43% 소득대체율 적용으로 기금 소진 예상시점이 기존 2056년보다 늦춰진다.
여기에 장기 기금수익률을 기존 4.5%보다 1%포인트 높은 **5.5%**까지 끌어올릴 경우 2071년까지 연장될 수 있다는 계산이다.
여기서 중요한 사실이 하나 나온다.
연금개혁과 기금운용은 둘 중 하나를 선택하는 문제가 아니다.
둘 다 해야 한다.
그런데 수익률을 높이는 것도 공짜는 아니다
국민연금이 더 높은 수익률을 내려면 결국 위험자산 비중을 높여야 한다.
주식과 대체투자는 장기적으로 채권보다 높은 수익을 기대할 수 있지만 변동성도 커진다.
국민연금이 공격적으로 투자해 높은 수익을 내면 박수를 받는다.
반대로 증시 급락으로 수십조원의 평가손실이 발생하면 곧바로
“국민 노후자금으로 도박한다”
는 비판이 나온다.
여기에 국민연금의 어려움이 있다.
1,866조원이라는 거대한 돈을 굴리면서 높은 수익률을 내야 하지만, 동시에 국민의 노후자금이라는 이유로 지나친 위험도 질 수 없다.
1,866조원이 많아 보여도 안심할 수 없는 이유
1,866조원은 상상하기 어려울 만큼 큰 돈이다.
그러나 연금에서는 자산만 보면 안 된다.
앞으로 지급해야 할 연금까지 같이 봐야 한다.
베이비붐 세대의 은퇴가 본격화되고 수급자가 1,000만명을 넘어가는 순간부터 기금에서는 매년 막대한 현금이 빠져나간다.
저출생이 계속된다면 그 돈을 새롭게 채울 가입자는 줄어든다.
그래서 국민연금 문제는
“현재 통장에 얼마가 있느냐”
보다
“앞으로 돈을 넣을 사람과 받을 사람이 각각 몇 명이냐”
가 더 중요하다.
THE INSIGHT PICK이 보는 핵심
국민연금의 상반기 수익률 27.22%는 분명 좋은 뉴스다.
세계적으로도 거대한 연기금이 이 정도 성과를 냈다는 것은 기금운용 측면에서는 높게 평가할 만하다.
하지만 이 숫자를 보고
“연금개혁 필요 없네”
라고 결론 내리는 것은 위험하다.
반대로
“어차피 연금은 고갈되니 의미 없다”
는 주장 역시 지나치게 단순하다.
연금의 지속가능성은 한 가지 숫자로 결정되지 않는다.
보험료율, 소득대체율, 가입자 수, 수급자 수, 기금운용수익률, 경제성장률이 동시에 움직인다.
결국 우리가 물어야 할 질문은 이것이다.
국민연금이 올해 얼마를 벌었느냐가 아니라, 앞으로 30년 동안 얼마나 안정적으로 벌 수 있느냐.
27%의 수익률은 시간을 벌어준다.
보험료 인상도 시간을 벌어준다.
하지만 대한민국의 인구구조가 바뀌지 않는 한 연금개혁은 한 번으로 끝나는 작업이 아니다.
1,866조원의 기금보다 더 중요한 자산은 결국 다음 세대의 가입자다.
자료·출처
- 국민연금공단 기금운용본부, 「2026년 상반기 기금적립금 1,866조원」
- 국민연금연구원, 「국민연금 중기재정전망 2026~2030」
- 보건복지부, 국민연금 개혁 Q&A
- 국민연금공단, 국민연금법 개정 및 2026년 제도 변경 안내